海大集团
围绕动物养殖提供饲料、种苗和动物保健产品,并开展生猪及水产养殖,属于食品产业链上游的生产研发企业。
《财富》2026 中国500强 · 第 183 名 ↗榜单主体:广东海大集团股份有限公司 · 行业:食品生产
深交所 002311 ↗证券依据查阅 2026-10-06 · 仅列本轮已核对市场
榜单与主体信息核对:2026-10-06;历史研报日期另列。地区沿用榜单或档案口径。企业信息图
查看原图 ↗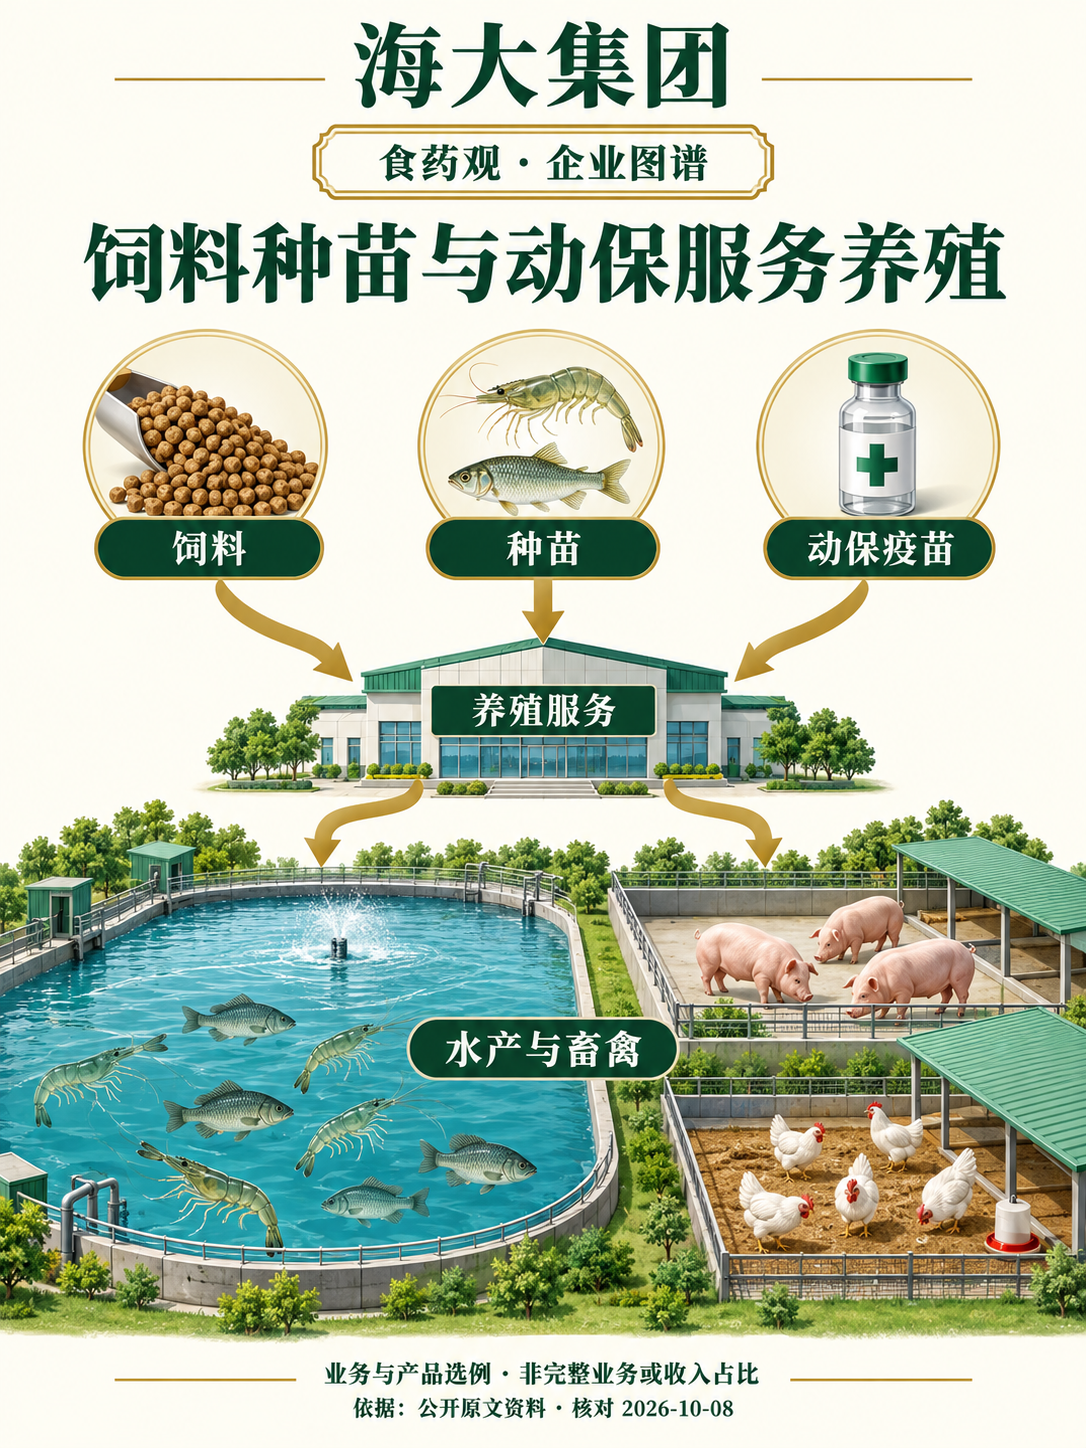
- 海大以饲料、种苗和动保疫苗构成养殖服务组合,水产业务是重要辨识线索。
- 图中分开水产和畜禽物种,动保属于动物领域,不指人用药物。
经营口径
既有档案数据期间为2026年1—6月。收入、归母及扣非归母利润采用上市公司合并口径;饲料外销量是对外销售数量,不能与内部使用量或养殖数量相加。
金额由报告中的人民币元换算为亿元并保留两位小数;饲料销量保持万吨。公司对变动原因的解释与本页编辑观察分别表述。
研究主体:广东海大集团股份有限公司
关注什么
编辑观察- 01
饲料外销量增长与单位盈利能否同步
- 02
原料价格、养殖业务盈利和海外扩张的影响
- 03
扣非利润与经营现金流的差异
资料核对:2026-10-06;整理入库:2026-10-16。原经营资料保持原日期;榜单和上市信息按单独日期核对。《财富》2026 年中国500强 · 食品生产;上市主体与证券代码依据;官方业务与信息图依据;企业特色图 · 业务与技术依据;2026年半年度报告 · 财务简报依据。完整出处见本页资料来源。
海大集团:经营简报
根据既有经营档案整理,保留数据边界与观察问题。
饲料销量扩大,利润承压
饲料外销量1478万吨,同比增长约8%;营业收入642.40亿元,同比增长9.19%。同期归母净利润16.11亿元、扣非归母净利润13.06亿元,分别下降38.95%和50.81%。编辑观察:经营规模扩张尚不能等同于利润改善,应把销量、毛利和费用分开跟踪。
养殖与饲料分别观察
公司在管理层讨论中将生猪养殖业绩下降归因于猪价同比下行。报告分产品的饲料销售毛利率为9.52%,同比下降0.27个百分点;分行业的养殖毛利率为6.41%,下降13.85个百分点。分类和分母不同,两项毛利率不能直接相加或简单平均。
用现金流补充利润观察
经营现金流净额39.24亿元,同比增长28.72%;公司解释主要与饲料销量及销售收现增加有关。现金流与利润口径不同,后续需结合应收、存货与采购付款继续观察,不能把单期现金流改善视为利润回升已经实现。
相关资讯 · 0 条
查看全部关联资讯 ↗仅展示实际发布来源或此前明确关联的稿件 · 资讯库截至 2026-10-28
现有资讯库暂无该企业单独关联的稿件,先阅读上方研究及原始来源。
资料来源
- 《财富》2026 年中国500强 · 食品生产 ↗
2026-07-21 · 本次核对榜单主体与第 183 名;不把集团排名赋予旗下公司。
- 上市主体与证券代码依据 ↗
2026-08-25 · 2026-10-06 查阅;仅展示本轮核对的证券,不保证列齐全部上市地。
- 官方业务与信息图依据 ↗
2026-08-25 · 2026-10-06 阅读原文;部分业务概念示意,不表示收入占比或实际厂区。半年报第13—14页,动物保健属于兽用领域。
- 企业特色图 · 业务与技术依据 ↗
2026-10-08整理本轮所核资料及既有原文记录。海大以饲料、种苗和动保疫苗构成养殖服务组合,水产业务是重要辨识线索。 图中分开水产和畜禽物种,动保属于动物领域,不指人用药物。
- 2026年半年度报告 · 财务简报依据 ↗
2026-08-25 · 2026-10-06 重新核对报告印刷页11、15—16、19—20;合并主要财务表、外销量、公司解释及毛利率分类分别核验。金额由元换算为亿元。
榜单及上市资料按各自核对时间展示;历史财务数字与研究观点仍保留原资料日期。